Консультации
Телеграм-каналы: Бухгалтерия, налоги, право, Для финансовых организацийОписание ситуации.
Согласно письму Минфина РФ от 22.03.2010 № 03-03-06/4/26 документами, служащими для подтверждения представительских расходов, могут являться, в частности:
- приказ (распоряжение) руководителя организации об осуществлении расходов на указанные цели;
- смета представительских расходов;
- первичные документы, в том числе в случае использования приобретенных на стороне каких-либо товаров для представительских целей, оплаты услуг сторонних организаций;
- отчет о представительских расходах по проведенным представительским мероприятиям, в котором отражаются:
- цель представительских мероприятий, результаты их проведения;
- иные необходимые данные о проведенном мероприятии, а также сумма расходов на представительские цели.
Вопросы.
1. Может ли банк не выпускать приказы (распоряжения) на каждое мероприятие, оформив приказ о назначении подотчетного лица с предоставлением прав сотруднику проводить представительские расходы с определенным лимитом средств на месяц?
2. Может ли Банк прописать в положении о представительских расходах, что при выдаче корпоративной карты издаётся приказ о выпуске корпоративной карты с указанием сотрудника, которому будет выпущена карта, и лимитом средств на месяц по расходам на представительские расходы?
В Приказах будет прописано, какие именно представительские расходы можно оплачивать корпоративной картой (деловой завтрак, обед, ужин). Необходимость в дополнительных средства сверх лимита будет согласовываться дополнительным распоряжением с непосредственным руководителем. Соответственно после мероприятия в течение 3 дней сотрудник будет приносить отчёт и первичные документы (чеки).
Какие установлены требования для получения аккредитации IT-компанией, зарегистрированной на территории Москвы менее трех лет назад? Требуется ли в этом случае применять определенную систему налогообложения (УСНО, ОСНО)?
Льгота по страховым взносам применяется только в отношении IT-специалистов или ко всем работникам, в том числе выполняющим бэкофисные функции?
Предусмотрены ли нормами НК РФ особенности налогообложения НДС услуг по разработке, поддержке и адаптации ПО, осуществляемых IT-компанией?
Планируется продажа ранее приобретенных прав требования к должнику (дебитор) в рамках генерального факторинга (без регресса), заключенного между банком и поставщиком. Продажа планируется обратно поставщику по цене первичного приобретения у поставщика.
Вопрос.
В данной ситуации возникает ли НДС со стоимости уступки. Если да, то по какой налоговой ставке рассчитывается: 20/120 или 20%
ООО учредило в ОАЭ иностранную компанию – доля участия 100%.
Признается ли ООО контролирующим лицом КИК?
В какой срок ООО обязана представить в налоговый орган уведомление об участии в иностранной компании, если:
- Устав компании подписан 30 апреля 2023 года;
- Свидетельство о регистрации компании датировано 25 мая 2023 года;
- взнос в УК перечислен 15 июля 2023 года?
Описание ситуации.
Банк владел евробондами в 2022 году, переоценка не осуществлялась, начисление купона осуществлялось по 31.12.21, так как впоследствии он получен не был. В течение 2022 года бумаги были погашены эмитентом, но денежные средства Банком не были получены (остались в Евроклире). В бухгалтерском учете отражена реализация бумаг и требование на счете 47423.
Вопрос.
Каким образом отражать данные операции в налоговом учете с учетом 323-ФЗ? Приводит ли погашение бумаг без получения денежных средств к необходимости отражения реализации в налоговом учете?
Нужно ли отражать неполученный купон в доходах?
И приводит ли это к образованию требований (тело бумаги+неполученный купон), которые Банк должен переоценивать, руководствуясь позицией Минфина РФ (Письмо от 15 февраля 2023г. № 03-03-06/2/12718)?
1. Относятся ли суммы затрат на оплачиваемый ежегодный отпуск вышеуказанных сотрудников к затратам, непосредственно связанным с созданием НМА?
2. Каким образом учитываются суммы расходов в виде среднего заработка, сохраняемого вышеуказанным сотрудникам на время отпуска, предусмотренного законодательством РФ, и соответствующие суммы страховых взносов, а также суммы расходов в виде отчислений в резерв на предстоящую оплату отпусков таким работникам?
3. Каким образом следует рассчитывать сумму затрат на оплачиваемый ежегодный отпуск, подлежащую включению в состав первоначальной стоимости НМА, создаваемого собственными силами, в случае, если сотрудник часть времени занят созданием/разработкой одного или нескольких различных программных продуктов (НМА), а другую часть рабочего времени занимается другой работой?
4. Каким образом следует осуществлять распределение затрат на выплату квартальной/годовой премии сотруднику, работавшему над созданием (разработкой) нескольких НМА?
5. Каким образом следует осуществлять учет затрат на выплату квартальной/годовой премии сотруднику, если начисление и выплата квартальной/годовой премии осуществляется после завершения работ по созданию (разработке) НМА? Например, создание НМА завершено в декабре, а годовая премия выплачивается в апреле следующего года?
6. Возможно ли закрепить в Учетной политике, что отпускные и страховые взносы на отпускные не относятся к затратам, непосредственно связанным с созданием/разработкой НМА, вне зависимости от того, какой процент рабочего времени сотрудник затрачивает на создание НМА? Учитывая, что отпускные (и, соответственно, страховые взносы, исчисленные с них) формально не являются вознаграждением за выполнение работниками трудовых функций, и производятся за периоды отдыха работников, то есть за время, когда они фактически не принимают непосредственного участия в создании объекта НМА?
Организацией заключен договор ТЭО с Экспедитором. В рамках договора на основании отдельных заявок Экспедитор оказывает в адрес Организации услуги по организации перевозок.
Оплата услуг осуществляется авансом. В платежном поручении при уплате аванса в назначении платежа Организация указывает в счет каких услуг осуществляется уплата аванса, указываются реквизиты счета на оплату.
Каким образом Экспедитор должен осуществлять зачет аванса, если после его оплаты было оказано несколько однородных услуг? Вправе ли экспедитор зачесть аванс в счет оплаты других услуг, оказанных ранее тех, в счет которых фактически была произведена оплата?
Договором ТЭО порядок зачета аванса прямо не урегулирован.
1. Относятся ли суммы затрат на оплачиваемый ежегодный отпуск вышеуказанных сотрудников к затратам, непосредственно связанным с созданием НМА?
2. Каким образом учитываются суммы расходов в виде среднего заработка, сохраняемого вышеуказанным сотрудникам на время отпуска, предусмотренного законодательством РФ, и соответствующие суммы страховых взносов, а также суммы расходов в виде отчислений в резерв на предстоящую оплату отпусков таким работникам?
3. Каким образом следует рассчитывать сумму затрат на оплачиваемый ежегодный отпуск, подлежащую включению в состав первоначальной стоимости НМА, создаваемого собственными силами, в случае, если сотрудник часть времени занят созданием/разработкой одного или нескольких различных программных продуктов (НМА), а другую часть рабочего времени занимается другой работой?
4. Каким образом следует осуществлять распределение затрат на выплату квартальной/годовой премии сотруднику, работавшему над созданием (разработкой) нескольких НМА?
5. Каким образом следует осуществлять учет затрат на выплату квартальной/годовой премии сотруднику, если начисление и выплата квартальной/годовой премии осуществляется после завершения работ по созданию (разработке) НМА? Например, создание НМА завершено в декабре, а годовая премия выплачивается в апреле следующего года?
6. Возможно ли закрепить в Учетной политике, что отпускные и страховые взносы на отпускные не относятся к затратам, непосредственно связанным с созданием/разработкой НМА, вне зависимости от того, какой процент рабочего времени сотрудник затрачивает на создание НМА? Учитывая, что отпускные (и, соответственно, страховые взносы, исчисленные с них) формально не являются вознаграждением за выполнение работниками трудовых функций, и производятся за периоды отдыха работников, то есть за время, когда они фактически не принимают непосредственного участия в создании объекта НМА?
Описание ситуации.
Банк планирует заключить договор с казахской организацией, в данном договоре Банк выступает в качестве заказчика, а казахская компания – исполнитель.
Предметом настоящего Договора является передача Исполнителю функций по информационно-справочному обеспечению деятельности предприятия Заказчика в виде обзвона и/или принятия звонков клиентов/потенциальных клиентов Заказчика.
Перечень услуг Исполнителя, оказываемых Заказчику по настоящему Договору:
1. Прием и обработка входящих звонков от потенциальных и действующих клиентов Заказчика;
2. Осуществление исходящих «холодных» звонков потенциальным и действующим клиентам Заказчика с целью информирования об услугах Заказчика, в т.ч. о новых продуктах, а также с целью поиска новых клиентов для Заказчика;
3. Проведение маркетинговых исследований и анкетирования клиентов в интересах Заказчика;
4. Консультирование клиентов Заказчика в отношении услуг и продуктов Заказчика.
Исполнитель выполняет указанные функции в интересах Заказчика.
Выполнение услуг осуществляется непосредственно операторами колл-центра Исполнителя в течение рабочего времени, а именно с понедельника по пятницу с 09:00 часов до 18:00 часов, время Алматы (UTC + 06:00).
За оказание услуг по настоящему Договору Заказчик уплачивает Исполнителю вознаграждение в размере, порядке и сроки, установленные настоящим Договором.
Вопрос.
Просим дать разъяснения по вопросу налогообложения данных услуг по НДС. Выступает ли Банк налоговым агентом по НДС при оплате данных услуг.
Организацией был приобретен автомобиль у дилера, который, в свою очередь, приобрел автомобиль у физического лица. НДС рассчитан с межценовой разницы. Далее автомобиль был передан в операционную аренду. Арендатор вернул автомобиль досрочно.
Организация планирует продать автомобиль.
С какой суммы необходимо начислить НДС?
Имеют место случаи, когда лизинговая компания досрочно расторгает договоры лизинга. При этом возможны варианты, кога предмет лизинга в связи с расторжением договора возвращен лизингополучателем, а бывают случаи, когда предмет лизинга продолжает находиться в распоряжении лизингополучателя. Лизингополучатели по таким расторгнутым договорам продолжает осуществлять уплату платежей.
В том случае если сумма платежей, уплаченных лизингополучателем, превысила сумму задолженности, по начисленным платежам, будет ли сумма превышения облагаться НДС?
Описание ситуации.
Банк (Арендатор) заключил договор аренды нежилого помещения под офис сроком на 5 лет с индивидуальным предпринимателем. По условиям договора Арендатор обязуется перечислить страховой депозит, равный Постоянной части арендной платы. Проценты на сумму страхового депозита за период, в течение которого страховой депозит находится в распоряжении и пользовании Арендодателя, не начисляются и Арендатору не выплачиваются. Сумма страхового депозита возвращается Арендатору в течение 15 (пятнадцати) календарных дней с даты подписания сторонами Акта возврата помещения.
Вопрос.
Банк должен учесть данный страховой депозит на счете 471 «Средства, предоставленные негосударственным коммерческим организациям» в сумме депозита и соответственно открыть счета резервирования 47108 или Банк должен произвести оплату и учитывать страховой депозит на счете 60312 и резервировать страховой депозит счетом 60324?
Организация обратилась в суд за взысканием задолженности. По результатам разбирательства судом было вынесено решение в ее пользу. Исполнительный лист направлен в службу судебных приставов.
Исполнительное производство по делу прекращено в связи с тем, что невозможно установить место нахождения должника, его имущества либо получить сведения о наличии принадлежащих ему денежных средств и иных ценностей, находящихся на счетах, во вкладах или на хранении в банках или иных кредитных организациях. Вынесено соответствующее Постановление, Исполнительный лист возвращен Организации.
На основании вышеизложенного, в какой момент у Организации возникает право на списание дебиторской задолженности:
- на дату постановления об окончании исполнительного производства?
- по истечении срока на повторное предъявление исполнительного листа судебным приставам?
- по истечению срока исковой давности, 3 года со дня, когда Контрагент должен был погасить задолженность согласно решению суда?
Описание ситуации.
Банк в ходе инвестиционной деятельности приобретает/продает облигации сторонних эмитентов. Руководствуясь нормами ст. 269 НК РФ, Банк корректирует налоговую базу по налогу на прибыль в части учета процентов по долговым обязательствам, оформленным в виде облигаций.
В соответствии с пунктом 6 статьи 271 НК РФ по договорам займа или иным аналогичным договорам (включая долговые обязательства, оформленные ценными бумагами), срок действия которых приходится более чем на один отчетный (налоговый) период, в целях настоящей главы доход признается полученным и включается в состав соответствующих доходов на конец каждого месяца соответствующего отчетного (налогового) периода независимо от даты (сроков) его выплаты, предусмотренной договором.
В случае прекращения действия договора (погашения долгового обязательства) в течение календарного месяца доход признается полученным и включается в состав соответствующих доходов на дату прекращения действия договора (погашения долгового обязательства).
На основании пункта 5 статьи 328 НК РФ по государственным и муниципальным ценным бумагам доход в виде процентов определяется в соответствии со статьями 271 и 273 НК РФ и может быть признан на дату их реализации на основании договора купли - продажи, либо на дату выплаты процентов на основании выписки банка, либо на последнюю дату отчетного периода в соответствии с положениями настоящей главы.
Пунктом 1.3 статьи 269 НК РФ предусмотрено, что в отношении долговых обязательств, ставка которых не является фиксированной и может изменяться, при нормировании доходов/расходов, под ключевой ставкой Центрального банка Российской Федерации (ставкой STR, ставкой SHIBOR, ставкой SONIA, ставкой SARON, ставкой TONAR, ставкой SOFR) понимается соответствующая ставка, действующая на дату признания доходов (расходов).
Пунктом 1.3 статьи 269 НК РФ установлено, что в отношении долговых обязательств, по которым ставка является фиксированной и не изменяется в течение всего срока действия долгового обязательства, под ключевой ставкой Центрального банка Российской Федерации (ставкой STR, ставкой SHIBOR, ставкой SONIA, ставкой SARON, ставкой TONAR, ставкой SOFR) понимается соответствующая ставка, действовавшая на дату привлечения денежных средств или иного имущества в виде долгового обязательства.
Вопросы.
1. Какие даты признания доходов (расходов) использовать в случае применения пункта 1.3 статьи 269 НК РФ в случае корректировки налогооблагаемой базы процентного дохода по облигациям сторонних эмитентов, ставка которых не является фиксированной и может изменяться?
2. Что считать датой привлечения денежных средств или иного имущества в виде долгового обязательства, если ставка по облигации является фиксированной и не изменяется (пункт 1.3 ст. 269 НК РФ): дату выпуска или дату приобретения Банком облигации?
3. Правильно ли Банк понимает, что в случае, если условиями выпуска облигации предусмотрены купонные периоды с заранее известными процентными ставками купона, которые не одинаковые на протяжении всего срока обращения, такое долговое обязательство следует учитывать как обязательство, ставка которого является фиксированной и не изменяется в течение всего срока действия (п. 1.3 ст. 269 НК РФ)?
4. Каким образом следует применять пункт 1.3 статьи 269 НК РФ в случае, если условиями выпуска облигаций предусмотрено частичное погашение номинала в период обращения облигации или предусмотрена оферта? При этом процентная ставка облигаций не является фиксированной и может изменяться в течение срока действия облигации?
1. Какими документами правильно оформлять выдачу/прием ценностей по внебалансовым счетам 91202 «Разные ценности и документы», 91207 «Бланки»: ордером по передаче ценностей ф.0402102 или мемориальным ордером ф.0401108?
2. Какими документом оформлять выдачу/прием электронных ключей клиенту, закладных из/в кассы Банка: ордером по передаче ценностей ф.0402102 или мемориальным ордером ф.0401108?
В связи с Указом Президента РФ от 08.08.2023 № 585 просим разъяснить:
По какой ставки нам уплачивать налог на прибыль с дивидендов при выплате итальянскому учредителю?
Необходимо ли уплачивать налог на прибыль в качестве налогового агента при оплате транспортных услуг компании, зарегистрированной в Словении?
Если в отношении услуг перевозки Организация обязана исчислить налог на прибыль, то, как его рассчитывать, учитывая, что в договоре отсутствует информация о том, включена в стоимость сумма налога, удерживаемого на территории РФ, или нет.
Организацией заключен договор поставки, в котором стоимость товара определена в долл. США. Оплата осуществляется в Евро по кросс-курсу доллар США/евро на дату платежа.
Так, например, Организация оплатила аванс 12.07.2023 на сумму 907,83 Евро в счет поставки товара на сумму 1 000 долл. США. По кросс-курсу доллар США/Евро.
Товар был поставлен 21.07.2023.
Как отразить операции в бухгалтерском и налоговом учете?
Описание ситуации.
В 2022 году Банк заключил 2 сделки с взаимозависимым юридическим лицом на общую сумму ~ 1,5 миллиарда рублей, включая НДС. Ставка по налогу на прибыль у обеих сторон сделки одинаковая. Акционер (физ. лицо) второй стороны сделок (доля участия 100 %) является одновременно крупным акционером Банка.
Вопросы.
1. Может ли налоговый орган рассматривать акционера как выгодоприобретателя по данным сделкам?
2. Необходимо ли Банку сдать уведомление о контролируемых сделках за 2022 год при условии, что акционер является резидентом РФ?
3. Будет ли копия загранпаспорта являться подтверждением того, что физическое лицо является резидентом РФ?
4. Если акционер не является резидентом РФ, Банк, руководствуясь п.1 ст.105.14 НК РФ, должен сдать уведомление о контролируемых сделках?
5. Какие возможны риски для Банка, если, ссылаясь на п.2 ст. 105.14 НК РФ, Банк не предоставит в налоговый орган уведомление о контролируемых сделках?
Основным видом деятельности Организации является предоставление транспортных средств в лизинг.
Из-за несвоевременной уплаты лизинговых платежей Организацией был досрочно расторгнут договор лизинга, предусматривающий право на выкуп предмета лизинга.
Предмет лизинга изъят у лизингополучателя и продан третьему лицу.
В судебном порядке был произведен расчет сальдо встречных операций в пользу лизингополучателя.
Как в бухгалтерском и налоговом учете отразить описанные выше операции?
Описание ситуации.
Банк заключил договор с банком-нерезидентом на проведение конверсионных операций с валютой. Банк-нерезидент не имеет постоянного представительства на территории РФ.
В соответствии условиями Межбанковского соглашения об общих условиях совершения операций на валютном и денежном рынках (далее по тексту – Соглашение) Стороны Соглашения могут заключать следующие виды сделок:
- конверсионные сделки по покупке или продаже иностранной валюты против другой иностранной валюты или национальной валюты на валютном рынке, в том числе, сделки с поставкой валюты в день заключения сделки (сделки «тод»), на следующий рабочий день после даты заключения сделки (сделки «том»), на второй рабочий день после даты заключения сделки (сделки «спот»);
- взаимозачет (неттинг) встречных требований обязательств Сторон по указанным сделкам.
Вопросы.
1. Обязан ли Банк удерживать налог с доходов по конверсионным операциям?
2. Согласно ст.149 п.3 операции с валютой – это банковские операции, не подлежащие обложению НДС. Правильно ли Банк понимает, что НДС начислять и уплачивать по данным операциям не нужно?
3. Обязан ли Банк отражать обороты по конверсионным операциям в налоговом расчете о суммах выплаченных иностранным организациям доходов и удержанных налогов?
Организацией сдана Декларация по НДС, в которой заявлена сумма НДС к возмещению.
Имеет ли право налоговый орган в рамках камеральной проверки осуществлять осмотр документов или их выемку?
Каким образом осуществляется выемка электронных документов?
Описание ситуации.
Положением № 590-П определено, что по ссудам, отнесенным ко II - V категориям качества, резерв формируется с учетом обеспечения I и II категории качества, перечень которого определен в п. п. 6.2 и 6.3 настоящего Положения.
6.3. К обеспечению II категории качества могут быть отнесены:
6.3.2. гарантии (банковские гарантии) и поручительства (применительно к векселям - авали и (или) акцепты) лиц, перечисленных в п.п. 6.3.1, в пределах 50 процентов от чистых активов (собственных средств (капитала) гаранта (поручителя), подтвержденных аудиторской проверкой за последний отчетный год, при условии, что финансовое положение гаранта (поручителя) (далее - ФП) оценивается как «хорошее» в соответствии с абз.2 п.3.3. и с учетом п.п.3.4.1. п. 3.4. Положения № 590-П.
Согласно п. 6.4. Положения № 590-П под суммой (стоимостью) обеспечения понимается:
для поручительств, гарантий (банковских гарантий), авалей и (или) акцептов векселей - сумма обязательства по поручительству, гарантии (банковской гарантии), векселю (в случае аваля и (или) акцепта переводного векселя - часть вексельной суммы).
Согласно п.6.5.2 Положения № 590-П резерв определяется с учетом суммы (стоимости) обеспечения, предоставленного третьим лицом, при условии, что:
- имеются достаточные основания полагать, что третье лицо, предоставившее обеспечение по ссуде (залогодатель, гарант, авалист, поручитель), исполнит обязательства, вытекающие из предоставленного обеспечения, и не будет препятствовать реализации прав кредитной организации;
- отсутствуют обстоятельства, указанные в п. 6.5 Положения № 590-П, которые могут быть отнесены к третьему лицу, предоставившему обеспечение.
Согласно п.2 ст. 363 ГК РФ поручитель отвечает перед кредитором в том же объеме, как и должник, включая уплату процентов, возмещение судебных издержек по взысканию долга и других убытков кредитора, вызванных неисполнением или ненадлежащим исполнением обязательства должником, если иное не предусмотрено договором поручительства.
Вопрос.
Правомерно ли учитывать поручительство в пределах 50% от чистых активов Поручителя, даже если они значительно меньше объема обязательств поручителя по договору, как обеспечение II категории качества при формировании резерва согласно п.6.3.2 Положения № 590-П при следующих обстоятельствах.
Размер выданного кредита – 1 млн. руб.
Заключен договор поручительства, в котором определено, что Поручительством обеспечиваются все требования Кредитора к должнику по Основному долгу в том объеме, какой они имеют к моменту их удовлетворения, в том числе сумма задолженности по основному долгу, задолженность по процентам за пользование кредитом, задолженность по иным обязательствам Должника, а так же задолженность по комиссиям, неустойкам, возмещению убытков, причиненных Кредитору просрочкой исполнения Должником обязательств по Основному договору, а также по возмещению Кредитору необходимых расходов по взысканию и возмещению убытков.
Финансовое положение поручителя признано «хорошим» в соответствии с абз. 2 п.3.3. и с учетом п.п. 3.4.1. п.3.4. Положения № 590-П с уровнем рентабельности более чем 5% за прошлый финансовый год,
Чистые активы поручителя -100 тыс.руб, подтверждены аудиторской проверкой, что значительно меньше, чем объем ответственности поручителя по договору.
Предполагаемый расчет резерва с учетом обеспечения, согласно п.6.7 Положения № 590-П по сумме основного долга на конец месяца следующий:
Сумма основного долга по кредиту: 1 000 000
Чистые активы поручителя: 100 000
Ставка резерва на возможные потери по ссуде: 1%
Расчетный резерв: 10 000
Фактический резерв с учетом обеспечения не в размере объема всего поручительства, согласно договора, а только в части 50% от чистых активов поручителя составляет:
P = 1000 000*1/100* (1-(0,5х50 000/1000 000)) =9 750
Из ООО вышел один из участников, который владел 27%.
Сейчас 27% принадлежат ООО.
Оставшиеся участники – ФЛ хотят купить у ООО часть этой доли по 5% на каждого человека.
Как отразить в бухгалтерском учете покупку доли у ООО участниками?
Вправе ли ООО продать только часть доли?
Какое налогообложение будет при продаже по 5% доли физическим лицам?
Банк участвует в программе льготного кредитования субъектов малого и среднего предпринимательства.
Согласно требованиям, установленным в Главе 3 Положения Банка России № 810-П, и соблюдая принципы МФСО (IAS) 20, может ли Банк, на основании того, что выплата субсидии осуществляется в рамках нацпроекта «Малое и среднее предпринимательство» и производится Минэкономразвития России, признать уверенность, что организация выполнит связанные с договором условия и субсидии будут получены, и отнести ожидаемую сумму субсидии на текущие доходы?
В балансе банка учет субсидий будут отражаться следующим образом.
В последний календарный день месяца в балансе отражается требование на сумму субсидий, причитающейся за истекший месяц, в корреспонденции со счетом по учету прочих доходов, связанных с предоставлением (размещением) денежных средств:
Дт 47443 Кт 47441
В эту же дату отражаем суммы субсидии на доходах:
Дт 47441 Кт 70601 (симв.12ХХХ часть 1 раздел 2 «Процентные доходы»)
В дату получения денежных средств происходит погашение требования по получению субсидии:
Дт кор.счет Кт 47443
Внутренними документами организации установлен лимит на возмещение сотруднику расходов на проживание в период нахождения в командировке.
Организация компенсирует сотруднику расходы на проживание, размер которых превышает этот лимит, в полной сумме, при наличии подтверждающих документов.
Подлежат ли обложению НДФЛ сумма расходов сверх установленного лимита?
Может ли Организация учесть расходы на проживание, превышающие лимит, в налоговом учете?
Описание ситуации.
У клиента резидента – юридического лица учредители из недружественной страны планируют открыть счет в иностранном банке.
Резиденты, за исключением случаев, предусмотренных Федеральным законом от 7 мая 2013 года N 79-ФЗ «О запрете отдельным категориям лиц открывать и иметь счета (вклады), хранить наличные денежные средства и ценности в иностранных банках, расположенных за пределами территории Российской Федерации, владеть и (или) пользоваться иностранными финансовыми инструментами», открывают без ограничений счета (вклады) в расположенных за пределами территории Российской Федерации банках и иных организациях финансового рынка,
В настоящее время действует запрет если зачисление иностранной валюты и осуществление переводов денежных средств связаны с перечислением резидентами денежных средств, полученных в виде дивидендов по акциям российских акционерных обществ либо при распределении прибыли российских обществ с ограниченной ответственностью, хозяйственных товариществ и производственных кооперативов.
Вопрос.
В свете сложившейся ситуации есть ли ограничения на перевод клиентом резидентом - юридическим лицом собственных средств на свои счета (не представительства), открытые за рубежом?
Описание ситуации.
Банк (Лицензиат) подписывает заявление об акцепте оферты к Договору оферты о заключении лицензионного договора с НСПК (Лицензиар).
Согласно договору Банку передается лицензионное право на программный продукт «MirPay SDK (app 2 app)», которое включает в себя:
1.
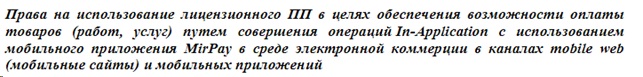
2.

Лицензионное вознаграждение Лицензиара за предоставленное Лицензиату право использования лицензионного ПП в пределах прав и способов использования, предусмотренных Договором, не взимается. Также в течение срока действия Договора Лицензиар без дополнительной оплаты предоставляет Лицензиату новые версии (обновления) ПП путем предоставления Лицензиату возможности загрузки новых версий ПП с сайта Портала поддержки и техническую документацию, по мере их выпуска Лицензиаром и доступности на территории Российской Федерации. Лицензиат имеет право использовать новые версии ПП в пределах прав, установленных настоящим Договором.
В соответствии с пунктом 8 статьи 250 НК РФ к внереализационным доходам в целях налогообложения прибыли относится доход в виде безвозмездно полученного имущества (работ, услуг) или имущественных прав, за исключением случаев, указанных в статье 251 НК РФ. При получении имущества (работ, услуг) безвозмездно оценка доходов осуществляется исходя из рыночных цен, определяемых с учетом положений статьи 105.3 НК РФ, но не ниже определяемой в соответствии с главой 25 НК РФ остаточной стоимости - по амортизируемому имуществу и не ниже затрат на производство (приобретение) - по иному имуществу (выполненным работам, оказанным услугам). Информация о ценах должна быть подтверждена налогоплательщиком - получателем имущества (работ, услуг) документально или путем проведения независимой оценки.
Однако Банк считает, что получение указанного программного продукта является обязанностью Банка, т.к. речь о специфичном программном продукте, созданном при поддержке Банка России и призванном обеспечить финансовую независимость национальной платежной системы.
Вопрос.
Правильно ли мы считаем, что указанный доход в виде безвозмездно полученного ПП не является внереализационным доходом на основании ст. 41 НК РФ, обосновывая тем, что у Банка не возникает экономической выгоды или на основании пп. 61 п.1 ст. 251 НК РФ?
Основным видом деятельности Организации является предоставление в лизинг транспортных средств.
Организация заключает договоры с дилерами, которые способствуют заключению договоров лизинга в счет дилерского вознаграждения.
Дилерское вознаграждение включается в бухгалтерском учете Организации в чистую стоимость инвестиции в аренду.
Организация также планирует предусмотреть в дилерских договорах условие о передаче сотрудникам дилера подарочных карт номиналом 3 000 руб. за каждое переданное в лизинг транспортное средство.
Как в бухгалтерском учете отразить стоимость подарочных карт, переданных сотрудникам дилера? Должны ли они увеличивать чистую стоимость инвестиции в аренду? Можно ли их учитывать в составе текущих расходов?
Для проезда к месту командировки сотрудник приобрел билет на электропоезд в терминале.
Терминал выдал купон, который содержит информацию о дате, стоимости и месте назначения, но не имеет признаков чека и/или QR-кода.
Можно ли такой документ принять к учету и возместить расходы сотруднику?
Описание ситуации.
Банк осуществляет страхование вкладов физических лиц.
В соответствии с пп.20.1 п. 2 ст. 291 НК РФ к расходам банков, уменьшающим налоговую базу по налогу на прибыль, относятся суммы страховых взносов банков, установленных в соответствии с федеральным законом о страховании вкладов физических лиц в банках РФ.
Пунктом 1 ст. 272 НК РФ определено, что расходы, принимаемые для целей налогообложения с учетом положений гл. 25 НК РФ, признаются таковыми в том отчетном (налоговом) периоде, к которому они относятся, независимо от времени фактической выплаты денежных средств и (или) иной формы их оплаты и определяются с учетом положений ст. ст. 318 - 320 НК РФ.
Расходы признаются в том отчетном (налоговом) периоде, в котором эти расходы возникают исходя из условий сделок.
Согласно п. 6 ст. 272 НК РФ расходы по обязательному и добровольному страхованию (негосударственному пенсионному обеспечению) признаются в качестве расходов в том отчетном (налоговом) периоде, в котором в соответствии с условиями договора налогоплательщиком были перечислены (выданы из кассы) денежные средства на оплату страховых (пенсионных) взносов. Если по условиям договора страхования (негосударственного пенсионного обеспечения) предусмотрена уплата страхового (пенсионного) взноса разовым платежом, то по договорам, заключенным на срок более одного отчетного периода, расходы признаются равномерно в течение срока действия договора пропорционально количеству календарных дней действия договора в отчетном периоде.
В п. 5 ст. 1 Закона РФ от 27.11.1992 N 4015-1 "Об организации страхового дела в Российской Федерации" указано, что действие данного Закона не распространяется на отношения по обязательному страхованию вкладов физических лиц в банках и страхованию экспортных кредитов от коммерческих и политических рисков, осуществляемому государственной корпорацией, которой право на осуществление такой деятельности предоставлено федеральным законом, на основании которого она создана.
Согласно п. п. 1 и 2 ст. 36 Федерального закона от 23.12.2003 N 177-ФЗ "О страховании вкладов физических лиц в банках РФ" (далее - Закон N 177-ФЗ) расчетным периодом для уплаты страховых взносов является календарный квартал года. Расчетная база для исчисления страховых взносов определяется как средняя хронологическая за расчетный период ежедневных балансовых остатков на счетах по учету вкладов, за исключением денежных средств во вкладах, которые не подлежат страхованию в соответствии с Законом N 177-ФЗ.
Вопросы.
Вправе ли банк учесть в составе расходов при исчислении налога на прибыль затраты в виде страховых взносов по обязательному страхованию вкладов физических лиц в том налоговом периоде, за который они рассчитаны, а не в периоде, когда были оплачены?
Правильно ли Банк делает выводы из всего выше перечисленного, что к взносам в АСВ для учета в налоговой базе следует применить пункт 7 статьи 272 НК РФ, в которой согласно которому датой осуществления расходов в виде сумм налогов (авансовых платежей по налогам), сборов и иных обязательных платежей признается дата начисления налогов (сборов, страховых взносов).
Учитывая вышеуказанное, суммы страховых взносов по обязательному страхованию вкладов физических лиц учитываются при исчислении налоговой базы по налогу на прибыль организаций в составе прочих расходов на основании подпункта 49 пункта 1 статьи 264 НК РФ на отчетную дату того отчетного (налогового) периода, за который рассчитываются указанные страховые взносы.
Организация оказывает услуги по организации международных перевозок по договорам транспортной экспедиции, которые облагаются НДС по ставке 0%.
Для оказания услуги Организация привлекает соисполнителя. Соисполнитель при выставлении счета за сверхнормативное использование контейнеров (демердж) применяется ставку по НДС 20%.
1. Правомерно ли применение ставки по НДС 20% соисполнителем?
2. Вправе ли Организация принять к вычету НДС?
Описание ситуации.
Банк (Сторона А) заключил договор на оказание консультационных услуг и подготовку системы международных платежей в России, с иностранной компанией (Сторона Б). Под услугами по «подготовке системы международных платежей» подразумевается следующее:
• консультации по подготовке архитектуры системы международных платежей;
• консультации по технологиям подключения;
• консультации по требованиям к созданию и функционированию системы (функция приема и отправки сообщений, функция изменения формата сообщений);
• другая информация по эксплуатационным потребностям, связанным с системой международных платежей.
Согласно условиям договора, цена включает соответствующие налоги и сборы, которая должна нести Сторона Б, по данному договору, и Сторона А освобождается от каких-либо доплат в пользу Стороны Б.
Данный проект предполагает реализацию и передачу данных на территории России.
Иностранная организация не состоит на учете в российских налоговых органах в качестве налогоплательщика.
Вопрос.
Признается ли объектом налогообложения по налогу на добавленную стоимость оказание консультационных услуг и подготовку системы международных платежей, оказанных Банку компанией-нерезидентом?
Что необходимо с точки зрения лицензирования и/или разрешения Банка России, Банк мог начать операции по доверительному управлению денежными средствами клиентов? При этом управление денежными средствами клиентов не предполагает покупку ценных бумаг или других активов, а только прием рублевых денежных средств от клиентов и размещение в согласованных банках.
В связи с включением США в Перечень офшорных зон с 01.07.2023, по какой ставке будут облагаться дивиденды, выплачиваемые в адрес российской организации дочерней иностранной компанией - резидентом США в следующих случаях:
- решение о распределении дивидендов принято до 01.07.2023, а выплата будет произведена в конце 2023 года;
- решение о распределении дивидендов принято после 01.07.2023, а выплата будет произведена в конце 2023 года.
Описание ситуации.
В ноябре 2022 года Банк заключил договор купли-продажи (далее – ДКП) непрофильного имущества (жилое помещение), полученного первоначально в качестве отступного в счет погашения ссудной задолженности заемщика. В соответствии с первоначальными условиями ДКП:
1. Продавец (Банк) продает Покупателю (физ. лицо) имущество по цене 43 млн. руб.
2. Покупатель уплачивает Продавцу стоимость имущества за счет собственных средств в рассрочку: 20 млн.руб. в срок по 1 декабря 2022 года включительно, 23 млн.руб. в срок по 31 марта 2023 года включительно.
В соответствии с указанными выше условиями ДКП Банк отразил продажу имущества через счет 61209 «Выбытие (реализация) имущества». Покупатель своевременно оплатил 20 млн.руб. в соответствии с ДКП. Задолженность Покупателя перед Банком в сумме 23 млн.руб. Банк отразил на счете 60312 «Расчеты с поставщиками, подрядчиками и покупателями».
30 марта 2023 заключено Дополнительное соглашение (ДС) к ДКП, которым изменен порядок уплаты долга в размере 23 млн.руб. – установлен график погашения начиная с 31.03 до 25.12.2023г., предусмотрено начисление процентов за пользование рассрочкой.
Покупатель заплатил своевременно первый транш 2 млн.руб. в соответствии с графиком.
Вопросы.
Можно ли трактовать оставшуюся задолженность в сумме 21 млн.руб. как задолженность приравненную к ссудной (исходя из ее экономической сущности)?
Если да, то может ли Банк отразить указанную задолженность на б/с 45510 «Прочие средства, предоставленные физическим лицам» с ежемесячным начислением процентов на счете 47427 «Начисленные проценты по предоставленным (размещенным) денежным средствам», а также с оценкой задолженности Покупателя в соответствии с Положением Банка России 590-П и формированием РВПС под основную сумму долга и РВП по начисленным процентам?
Если такой подход некорректен, то на каком счете Банк может отразить задолженность Покупателя в сумме 21 млн.руб., учитывая тот факт, что Планом счетов бух. учета для кредитных организаций № 809-П не предусмотрены отдельные счета по учету начисленных процентов на остатки по счету 60312?
Сотрудница планирует выйти из отпуска по уходу за ребенком до 3 лет на работу.
Как ее перевести на ½ ставки, так как по семейным обстоятельствам она не может выйти на полный рабочий день?
Описание ситуации.
На балансовом счете 60305 Банком учитываются обязательства по выплате краткосрочных вознаграждений работникам - резерв предстоящих отпусков.
Отпуск работникам Банка предоставляется в соответствии с утверждённым Председателем Правления Банка графиком.
Вопросы.
1. Следует ли при расчёте Овт учитывать распределение обязательств на данном счёте по срокам, планируемым к выплате в соответствии с графиком?
2. Расчёт отпускных сумм работникам банка по срокам выплат достаточно трудоёмкий процесс для бухгалтерии Банка. При контроле норматива Н3 на внутримесячные даты Банк относит остаток на балансовом счёте 60305 к наиболее раннему сроку (до 30 дней) в полном объёме. Допустимо ли при расчёте Овт на отчётные даты использовать тот же подход при условии его оформления соответствующими внутренними документами Банка?
Описание ситуации.
В связи с вступлением 21.03.2023 в силу Указания Банка России № 6308-У, в абзац третий пункта 4.1 Положения Банка России № 375-П были внесены изменения о том, что Программа управления риском легализации (отмывания) доходов, полученных преступным путем, и финансирования терроризма должна учитывать результаты национальной оценки рисков совершения операций (сделок) в целях ОД/ФТ (далее НОР ОД/ФТ), а также оценки рисков совершения операций (сделок) в целях ОД/ФТ по секторам экономической деятельности, проведенной в соответствии с абзацем вторым пункта 4 статьи 9.1 Федерального закона 115-ФЗ (далее - секторальная оценка рисков).
В связи с необходимостью учета в Правилах внутреннего контроля (далее - ПВК) результатов секторальной оценки рисков Банком был осуществлен поиск информации, содержащий публичный отчет о секторальной оценке рисков, который подготавливает Банк России (в соответствии с Указанием 5966-У от 05.10.2021) на официальном сайте Банка России и в информационно-телекоммуникационной сети «Интернет». На основании полученных сведений, Банком была установлена следующая информация:
- последнее упоминание в сети «Интернет» об отчете о секторальной оценке рисков, подготавливаемом Банком России, датируется декабрем 2018 года, и размещено на сайте Банка России в виде пресс-релиза о проведении Банком России первой секторальной оценке рисков, при этом сам отчет на сайте регулятора представлен не был.
Таким образом, Банк не может осуществить в полной мере требование регулятора, т.к. не имеет возможности ознакомиться с отчетом по секторальной оценке рисков.
Вопрос.
Просим сообщить о наличии / отсутствии иной информации по размещению публичного отчета по секторальной оценки рисков.
ООО осуществляет выплаты своему участнику денежных средств, оставшихся после расчетов со всем кредиторами в связи с ликвидацией ООО. Размер выплаты не превышает стоимость ранее приобретенной им доли в ООО.
1. Облагаются ли данные выплаты налогом на доходы?
2. Нужно ли подавать налоговый расчёт о суммах выплаченных организациям доходов и удержанных налогов?
3. Какими проводками отражается такая выплата?
Организация – лизингодатель передает в лизинг транспортные средства.
Между Лизингополучателем и Лизингодателем заключен договор на оказание услуг по размещению рекламы на транспортных средствах.
По условиям Договора Лизингополучатель обязуется оказать Лизингодателю услуги по размещению рекламы на транспортных средствах. Рекламное место представляет собой заднее стекло ТС для размещения на нем наружной рекламы Лизингодателя. При этом право на транспортные средства, на которых расположено рекламное место, принадлежат Лизингополучателю на праве владения и пользования, в рамках договора лизинга.
Вправе ли лизингодатель учесть в целях исчисления налога на прибыль стоимость рекламных услуг, оказанных лизингополучателем?