Консультации
Телеграм-каналы: Бухгалтерия, налоги, право, Для финансовых организацийБанк выдал физлицу ипотечный кредит, удостоверенный Закладной (право на получение исполнения обязательств по кредиту и право на предмет залога (объект недвижимости и земельный участок)).
В связи с существенным нарушением сроков погашения аннуитетных платежей в соответствии с условиями кредитного договора Банк направил заемщику Требование о досрочном возврате кредита, начисленных процентов и неустойки (далее - Требование о досрочном возврате кредита).
В связи с невыполнением физлицом Требования Банка о досрочном возврате кредита Банк подал исковое заявление в суд.
До даты рассмотрения дела в суде Банк принял решение о продаже Закладной по данному кредиту по цене 1 млн.руб., при наличии долга на дату реализации в сумме 2 млн. руб.
В соответствии с п. 28 ст. 280 НК РФ по операциям с закладными налоговая база определяется в соответствии с пунктами 1 и 3 статьи 279 настоящего Кодекса.
Таким образом, НК РФ приравнивает операции с закладными к операциям по уступке права требования.
Учитывая, что срок исполнения Требования о досрочном возврате кредита считается наступившим до даты реализации закладной, имеет ли право Банк в соответствии с п.2 ст. 279 НК РФ признать убыток от продажи закладной в сумме 1 млн.руб.?
Есть ли налоговый риск непризнания такого убытка при наличии отчета оценщика о рыночной стоимости объектов залога в сумме значительно превышающей размер имеющейся задолженности по кредиту?
Организация оказывает услуги физическим лицам по предоставлению в аренду помещений.
Оплата может поступать до момента оказания услуги, в день оказания услуги, после оказания услуги. Как правильно применять ККТ во всех случаях? Как исправлять ошибки, если в день оказания услуги при отсутствии оплаты ККТ не применялось? Как исправлять ошибки, если ККТ применялось с опозданием, не в тот день, когда поступала оплата?
Согласно Приложению № 3 к приказу ФНС России от 19.05.2021 N ЕД-7-11/497@ при заполнении Информации о суммах, выплаченных физическому лицу процентов по вкладу (остаткам на счетах) (далее – Информация), помимо процентов, выплаченных физическому лицу, указываются также проценты по счетам, открытым индивидуальным предпринимателям.
Однако Информация не содержит раздела для отражения процентов, выплачиваемых таким категориям налогоплательщиков как «самозанятые» граждане, нотариусы и адвокаты, занимающиеся частной практикой.
Следует ли сумму процентов, выплаченных таким категориям как «самозанятые» граждане, нотариусы и адвокаты, занимающиеся частной практикой, отражать в Информации?
Если данные сведения подлежат отражению в Информации, то в каком разделе Информации их следует указывать?
Российская организация планирует выкупить у физического лица – резидента Израиля 100% долю в российском ООО.
Срок владения долей в ООО менее 5 лет.
Активы ООО состоят только из движимого имущества.
1. Какие налоговые последствия при продаже доли возникают у физического лица – резидента Израиля?
2. Какие налоговые последствия возникают у российской организации, купившей долю?
В соответствии с положениями Федерального закона от 22.04.1996 № 39-ФЗ «О рынке ценных бумаг» осуществлять профессиональную деятельность в качестве участника рынка ценных бумаг могут только юридические лица.
В силу пункта 3 статьи 346.11 НК РФ применение упрощенной системы налогообложения предусматривает освобождение от обязанности по уплате НДФЛ в отношении тех доходов, которые были получены от предпринимательской деятельности налогоплательщика, зарегистрированного в качестве индивидуального предпринимателя (ИП).
Просим пояснить, является ли Банк налоговым агентом по НДФЛ при выплате дохода ИП от погашения векселя Банка, учитывая, что ИП является первичным векселедержателем этого векселя и выступает по договору купли-продажи в качестве ИП.
Организация проводит семинар для своих клиентов в целях ознакомления с реализуемой продукцией. Для проведения семинара арендуется зал и организуется питание. Можно ли расходы на питание клиентов учесть в целях исчисления налога на прибыль?
1. Банк признал объект в качестве долгосрочного актива, предназначенного для продажи, по первоначальной стоимости и при проведении ежегодных оценок его справедливая стоимость выше первоначальной, Банк продолжает учитывать актив по первоначальной стоимости. При этом Банк создает резерв на возможные потери согласно п. 2.7.3 Положения № 611-П, размер создаваемого резерва определяется с даты отражения данного объекта на балансовом счете 62001.
2. Банк признал объект в качестве долгосрочного актива, предназначенного для продажи, по первоначальной стоимости согласно п. 5.10 Положения № 448-П и продолжает его учитывать по первоначальной стоимости (в связи с тем, что при последующих оценках, его справедливая стоимость выше первоначальной) в течение нескольких лет, при этом создавая резерв на возможные потери согласно п. 2.7.3 Положения № 611-П. В случае если на конец текущего года (по состоянию на 1 января) оценка справедливой стоимости ниже первоначальной, Банк отражает данный актив по справедливой стоимости, при этом ранее созданный резерв по данному активу восстанавливается.
3. Банк признал объект в качестве долгосрочного актива, предназначенного для продажи, по справедливой стоимости согласно п. 5.10 Положение № 448-П и продолжает его учитывать по справедливой стоимости (в связи с тем, что при последующих оценках, его справедливая стоимость ниже первоначальной) в течение нескольких лет, при этом согласно п. 1.1 Положения № 611-П резерв на возможные потери не создается. В случае если на конец текущего года (по состоянию на 1 января) оценка справедливой стоимости выше первоначальной, Банк отражает данный актив по первоначальной стоимости. При этом Банк создает резерв на возможные потери согласно п. 2.7.3 Положения № 611-П, для определения размера создаваемого резерва в расчет берется количество лет с момента отражения (признания) данного объекта на балансовом счете 62001, даже если в течение этого периода актив отражался по справедливой стоимости.
Правильно ли Банк трактует Положение Банка России от 22.12.2014 № 448-П, Положение Банка России от 23.10.2017 № 611-П?
Может ли работница по основному месту работы продолжать выполнять трудовую функцию, а по другому месту работы, где она оформлена по совместительству, находиться в отпуске по уходу за ребенком до 1,5 лет и получать пособие по уходу за ребенком до 1,5 лет?
1. Можно ли назначить материально-ответственным лицом за имущество (инвентарь, оборудование, мебель и т.д.) банка сотрудника, работающего по совместительству на 0,1 - 0,5 ставки от оклада.
2. Может ли быть назначен материально-ответственным лицом сотрудник банка по договору материальной ответственности за недвижимое имущество (здание, сооружение, неотделимые улучшения в арендованном помещении, произведенные с согласия арендодателя, но не возмещаемые последним)?
Организацией заключен договор страхования СМР в связи со строительством завода. Условиями договора определено несколько периодов страхования, которые оплачиваются единым платежом.
Можно ли страховую премию учесть единовременно в первоначальной стоимости завода при ее формировании или страховую премию необходимо отражать в учете равномерно в соответствии с периодами страхования?
29 ноября 2021 года президентом РФ подписан Федеральный закон от 29.11.21 № 382-ФЗ (далее – Закон № 382-ФЗ), которым внесены изменения в часть вторую НК РФ.
Так, в частности, пунктом 49 статьи 1 Закона № 382-ФЗ внесены изменения в статью 378 НК РФ следующего характера:
а) наименование дополнить словами «, а также имущества, переданного в аренду»;
б) дополнить пунктом 3 следующего содержания:
«3. Имущество, переданное в аренду, в том числе по договору финансовой аренды (лизинга), подлежит налогообложению у арендодателя (лизингодателя).».
Согласно п. 3 ст. 213 НК РФ не подлежат налогообложению суммы страховых взносов, если указанные суммы вносятся за физических лиц из средств работодателей либо из средств организаций или индивидуальных предпринимателей, не являющихся работодателями в отношении тех физических лиц, за которых они вносят страховые взносы, по договорам добровольного пенсионного страхования.
При этом пп. 4 п. 1 ст. 219 НК РФ предусматривает возможность получения социального налогового вычета в сумме уплаченных налогоплательщиком в налоговом периоде пенсионных взносов по договору (договорам) негосударственного пенсионного обеспечения, а также в сумме страховых взносов по договору (договорам) добровольного пенсионного страхования, заключенному (заключенным) со страховой организацией.
Кроме того, п. 16 ст. 255 НК РФ для целей налога на прибыль относит к расходам на оплату труда суммы платежей (взносов) работодателей по договорам как добровольного страхования, так и негосударственного пенсионного обеспечения, заключенным в пользу работников со страховыми организациями или негосударственными пенсионными фондами.
Учитывая вышеизложенное, просим дать разъяснения, подлежат ли обложению налогом на доходы физических лиц суммы взносов, вносимых за физических лиц из средств работодателей, в рамках договоров негосударственного пенсионного обеспечения.
Организация закупает комплектующие изделия у Поставщика и передает их на Завод для изготовления продукции. Какой будет бухгалтерский и налоговый учет давальческого сырья в этом случае?
Банком планируется выдача автокредитов физическим лицам под гарантийный депозит и поручительство юридического лица. В случае наступления просрочек по автокредиту погашение кредита производится за счет гарантийного депозита со счета юридического лица-поручителя.
В соответствии со ст. 365 ГК РФ:«1. К поручителю, исполнившему обязательство, переходят права кредитора по этому обязательству и права, принадлежавшие кредитору как залогодержателю, в том объеме, в котором поручитель удовлетворил требование кредитора. Поручитель также вправе требовать от должника уплаты процентов на сумму, выплаченную кредитору, и возмещения иных убытков, понесенных в связи с ответственностью за должника».
В то же время, в соответствии со ст. 12 ФЗ «О потребительском кредите (займе)»: «1. Кредитор вправе осуществлять уступку прав (требований) по договору потребительского кредита (займа) только юридическому лицу, осуществляющему профессиональную деятельность по предоставлению потребительских займов, юридическому лицу, осуществляющему деятельность по возврату просроченной задолженности физических лиц в качестве основного вида деятельности, специализированному финансовому обществу или физическому лицу, указанному в письменном согласии заемщика, полученном кредитором после возникновения у заемщика просроченной задолженности по договору потребительского кредита (займа), если запрет на осуществление уступки не предусмотрен федеральным законом или договором, содержащим условие о запрете уступки, согласованное при его заключении в порядке, установленном настоящим Федеральным законом. При этом заемщик сохраняет в отношении нового кредитора все права, предоставленные ему в отношении первоначального кредитора в соответствии с федеральными законами».
Просим пояснить, учитывая, что в данном случае переход прав (требований) кредитора осуществляется на основании закона, а не договора уступки прав, не будет ли использование данной схемы нарушением требований ст. 12 ФЗ «О потребительском кредите (займе)» и иных требований действующего законодательства.
Организацией (арендодатель) заключен договор аренды оборудования с белорусской компанией (арендатор). Место эксплуатации оборудования на время аренды – территория РФ.
В соответствии со ст. 148 НК РФ местом реализации услуг в данном случае не признается территория РФ, а следовательно, АК не должно начислять НДС с выручки по этому договору.
Белорусская компания имеет представительство в РФ, но в договоре это представительство не указано, арендные платежи будут поступать на счет Организации с белорусского счета.
Облагается ли НДС выручка по такому договору?
Организация планирует продажу принадлежащей ему доли в иностранной компании (Республика Кипр), физическому лицу, являющемуся одновременно гражданином РФ и иностранного государства (двойное гражданство).
По законодательству Кипра при регистрации организации указывается количество акций (share) (в Уставе иностранной организации используется именно этот термин), принадлежащих акционерам компании. Термин доля в уставном капитале не применяется. Но такие акции кипрских компаний не имеют ISIN - официального регистрационного номера, и не хранятся в депозитарии ни в иностранном, ни в российском.
По условиям сделки цена доли определена в валюте – долларах США, а оплата доли осуществляется в рублях по курсу Банка России.
1. Возможна такая сделка между российской организацией и физическим лицом с двойным гражданством, нет ли нарушения валютного законодательства? В частности, не нарушаются ли положения пп. 6 п. 1 ст. 9 закона 173-ФЗ?
2. Является ли физическое лицо валютным резидентом РФ или нет?
Организацией было реализовано с убытком право требования долга, основанное на договоре финансовой аренды (лизинга).
Указанное право требования состоит из следующих частей:
- стоимости приобретенного права требования;
- суммы начисленных лизинговых платежей;
- суммы пеней, признанных на основании решения суда;
- суммы госпошлин, связанных с обращением в суд.
Срок платежа по данным задолженностям наступил.
Правомерно ли уменьшена сумма полученных доходов от реализации имущественных прав на указанные выше расходы?
Банк занимается автокредитованием физических лиц. Потребительские кредиты предоставляются под залог автомобиля.
В случае смерти Заемщика каким образом следует учитывать его задолженность (основной долг и проценты по ссуде) в налоговом учете для целей исчисления налога на прибыль:
- сразу после поступления информации о смерти заемщика
- через 36 месяцев с даты смерти Заемщика, если наследник не был определен?
В Компании (арендатор) заключен договор аренды ВОЛ (волоконно-оптические линии), сроком на несколько лет.
Следует ли считать данный договор финансовой арендой по ФСБУ 25, или его можно классифицировать как оказание услуги по пропуску трафика?
Банк занимается автокредитованием физических лиц. Потребительские кредиты предоставляются под залог автомобиля.
В случае смерти Заемщика каким образом следует учитывать его задолженность (основной долг и проценты по ссуде) - в бухгалтерском учете
- сразу после поступления информации о смерти заемщика;
- через 36 месяцев с даты смерти Заемщика, если наследник не был определен?
Организация-застройщик за счет средств дольщиков по эскроу-счетам строит «Комплекс многофункциональных зданий с апартаментами и встроенно-пристроенным ДОУ».
1. Облагается ли НДС передача таких апартаментов по ДДУ? (а также про остальные объекты, поименованные в РНС: машиноместа и кладовки).
2. Облагается ли НДС передача таких апартаментов по ДКП?
В соответствии с пунктом 5 статьи 173 НК РФ в случае выставления налогоплательщиком покупателю счета-фактуры с выделением суммы НДС при реализации товаров (работ, услуг), не подлежащих налогообложению НДС, товаров (работ, услуг) вся сумма налога, указанная в этом счете-фактуре, подлежит уплате в бюджет.
Банк заключил договор на оказание банковской услуги, не облагаемой НДС. При этом, договором ошибочно предусмотрена сумма вознаграждения за услугу с учетом НДС, но счет-фактура покупателю по этому договору не выставляется.
Возникает ли у Банка обязанность по уплате НДС в бюджет?
Один из участников Организации является гражданином РФ, который является резидентом Австрии. Является ли вид на жительство, выданный на территории Австрии, подтверждением статуса налогового резидента Австрии и основанием для применения конвенции?
Какая ставка налогообложения будет применяться при выплате дивидендов?
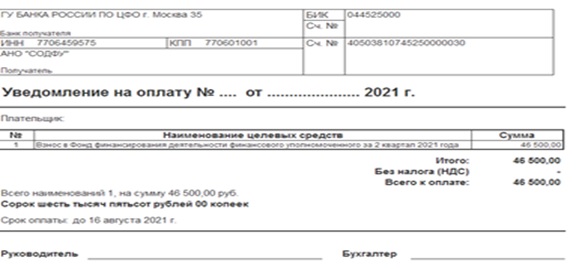
Согласно ст.11 Федерального закона от 04.06.2018 N 123-ФЗ "Об уполномоченном по правам потребителей финансовых услуг" (далее – Закон 123-ФЗ) Банк, как кредитная организация, включенная в Реестр финансовых организаций, обязанных организовать взаимодействие с финансовым уполномоченным согласно ст.29 Закона 123-ФЗ, обязан уплачивать взносы в Фонд финансирования деятельности финансового уполномоченного (АНО СОДФУ).
Оплата взносов производится на основании Уведомления, полученного от АНО СОДФУ, по форме ниже.
Как указано в пояснении АНО СОДФУ к Уведомлению, комплект документов на оплату взноса в Фонд финансирования деятельности финансового уполномоченного за отчетный квартал состоит из уведомления на оплату (с печатью и подписью организации) и детализированного отчета о рассмотренных обращениях.
Скан-копии указанных документов направляются на контактный электронных адрес финансовой организации, оригиналы – на адрес финансовой организации, содержащийся в едином государственном реестре юридических лиц. Дополнительные первичные бухгалтерские документы не формируются.
Детализированный отчет о рассмотренных обращениях, на основании которого будет рассчитан взнос в АНО СОДФУ, и составлено Уведомление, не будет оформляться двусторонними подписями.
Организация реализовала товар на экспорт. В ГТД отметка «Выпуск разрешен» сделана 30.03.2021 года, при этом фактический вывоз товара осуществлен 01.04.2021 года.
Реализация товара на экспорт отражена в Декларации по НДС в 1 квартале 2021 года.
По мнению налоговых органов, реализацию товара на экспорт следовало отразить в Декларации по НДС за 2 квартал 2021 года. Правомерна ли позиция налогового органа?
Согласно п. 1.1 Положения Банка России от 29.01.2018 № 630-П "О порядке ведения кассовых операций и правилах хранения, перевозки и инкассации банкнот и монеты Банка России в кредитных организациях на территории Российской Федерации" к кассовым операциям, которые может осуществлять кредитная организация, относится прием наличных денег от юридических лиц для зачисления сумм принятых наличных денег на их банковские счета. Кассовые операции могут осуществляться с применением следующих автоматических устройств:
- устройств, функционирующих в автоматическом режиме и предназначенных для приема и выдачи наличных денег клиентам с использованием персонального компьютера, установленного на рабочем месте кассового работника (кассовый терминал);
- устройств, функционирующих в автоматическом режиме и предназначенных для приема сумок с наличными деньгами от клиентов (автоматический сейф);
- устройств, функционирующих в автоматическом режиме и предназначенных для приема наличных денег от организаций (автоматическое приемное устройство);
- банкоматов и других автоматических устройств.
Согласно пп. 3 п. 3 ст. 149 НК РФ от обложения НДС освобождается осуществление банками банковских операций (за исключением инкассации), в том числе кассовое обслуживание организаций и физических лиц.
В рамках оказания услуги самоинкассации Банк выпускает карту доступа клиента, посредством которой производится операция по внесению наличных денег в автоматическое устройство. Данная карта не является банковской в понимании Положения Банка России от 24.12.2004 № 266-П "Об эмиссии платежных карт и об операциях, совершаемых с их использованием".
1. Облагается ли НДС услуга по приему наличных денег от юридических лиц с применением автоматического устройства (далее - услуга самоинкассации)? Облагается ли НДС эта услуга, если оказывается без открытия расчётного счета в Банке, путем перечисления денежных средств, принятых и пересчитанных автоматическим устройством на счет, открытый юридическим лицом в ином банке?
2. Облагается ли НДС услуга по выдаче карт доступа?
Банки периодически запрашиваю данные о FATCA-статусе Организации, в частности, просят заполнить форму W-8BEN-E. Обязана ли Организация предоставлять такую информацию банку?
Согласно п.9 ст. 226.1 НК РФ, если иное не установлено статьей 214.9 настоящего Кодекса, налоговый агент уплачивает удержанный у налогоплательщика налог в срок не позднее одного месяца с наиболее ранней из следующих дат:
1) дата окончания соответствующего налогового периода;
2) дата истечения срока действия последнего по дате начала действия договора, на основании которого налоговый агент осуществляет выплату налогоплательщику дохода, в отношении которого он признается налоговым агентом;
3) дата выплаты денежных средств (передачи ценных бумаг).
Вариант 1.
Налоговый агент (Банк) выплатил Клиенту 21.02.2021 года сумму купонного дохода, пришедшего от эмитента, в размере 87 рублей, при этом удержав НДФЛ в размере 13 рублей. Для определения даты уплаты (перечисления) удержанного НДФЛ срок «не позднее месяца» принимаем равным 30 дням. Соответственно, удержанный НДФЛ должен быть уплачен (перечислен) не позднее 23.03.2021 года.
Вариант 2.
Налоговый агент (Банк) выплатил Клиенту 21.02.2021 года сумму купонного дохода, пришедшего от эмитента, в размере 87 рублей, при этом удержав НДФЛ в размере 13 рублей. Для определения даты уплаты (перечисления) удержанного НДФЛ руководствуемся ст. 6.1 НК РФ.
Срок, исчисляемый месяцами, истекает в соответствующие месяц и число последнего месяца срока.
Если окончание срока приходится на месяц, в котором нет соответствующего числа, то срок истекает в последний день этого месяца.
Соответственно, удержанный НДФЛ должен быть уплачен (перечислен) не позднее 21.03.2021 года.
1. Каким образом определить срок «не позднее одного месяца»?
2. Какой из предложенных вариантов определения срока «не позднее одного месяца» верный?
Организацией заключен договор с резидентом Нидерландов, по которому резидентом Нидерландов передаются контейнеры для использования в международных перевозках.
Подлежат ли обложению налогом на прибыль на территории РФ арендные платежи, уплачиваемые в адрес резидента – Нидерландов?
Договорами банковских счетов не предусмотрено оформление актов выполненных работ (услуг).
В счетах-фактурах, выставленных Банком в период с 01.07.2021, в строке 5а указаны реквизиты Договоров банковских счетов, с которых производились списания комиссий, на основании тарифов, являющихся неотъемлемой частью Договора банковского счета.
Просим подтвердить правильность позиции Банка.
Организация по агентскому договору, заключенному с юридическим лицом – нерезидентом, заключает срочные сделки на финансовых рынках (свопы) в интересах нерезидента. В рамках этого агентского договора нерезидент перечисляет на расчетный счет Организации денежные средства в валюте. По этим платежам банк снимает с расчетного счета Организации комиссию за исполнение функций валютного контроля. В составе комиссии Банк выставляет НДС.
Вправе ли Организация принять к вычету НДС, предъявленный Банком?
По договору дарения (безвозмездной передачи) Банком закуплено движимое имущество (оборудование, стоимостью менее 100 тыс. рублей, т.е. запасы) для некоммерческой организации «Администрация Края».
Учетной политикой Банка с 01.01.21 на основании п. 6.1.1 Положения 448-П, закреплен способ бухгалтерского учета, при котором в отношении активов, не признаваемых запасами, ведется внесистемный учет до момента их последующей передачи и затраты на приобретение признаются в составе расходов в том отчетном периоде (месяце), в котором они были понесены.
Таким образом, при оформлении накладных о получении оборудования были сделаны проводки:
Дт 70606_48607 Расходы на благотворительность, не учитываемые в НОБ
Кт 60312 Расчеты с Контрагентом (поставщик оборудования)
Так как одаряемая организация является некоммерческой организацией, НДС с безвозмездной передачи не начислялся.
Правильно ли Банк отразил выбытие имущества, минуя 61209 счета?
Организация предоставляет в аренду оборудование резиденту Казахстана. При этом оборудование будет использоваться арендатором на территории Узбекистана.
В соответствии с ст.12 Конвенции между Правительствами РФ и Казахстана доходы от сдачи в аренду оборудования могут облагаться налогом на доходы в размере 10%.
Будет ли действовать это положение в данной ситуации, когда местом оказания услуги по аренде будет являться территория Узбекистана?
По нашему мнению, стороны договора аренды вправе применять положения статьи 12 Конвенции.
Налоговых рисков у Организации не возникнет на том основании, что согласно законодательству Республики Казахстан, доход, полученный нерезидентом Казахстана, не будет подлежать налогообложению на территории Казахстана, поскольку услуга по предоставлению в аренду оборудования оказывается не на территории Казахстана.
Во исполнение Стратегии развития Банка Банк осуществляет закрытие банковских счетов клиентов – физических лиц, в том числе заблокированных счетов физических лиц, данные по которым невозможно обновить.
Поскольку часть счетов физических лиц имеет остаток, закрытие таких счетов осуществляется в судебном порядке. У Банка уже имеется несколько решений судов о закрытии счетов физических лиц с остатком, однако из них не следует явно, куда переводить остаток с закрываемых счетов физических лиц (ФЛ не являются в суды и не обращаются в Банк с заявлением о выдаче средств). ЦБ РФ разъяснил, что специальный счет Банка в ЦБ РФ не используется для перевода денежных средств закрытых счетов клиентов, а исключительно в случаях имевших место нарушениях положений 115-ФЗ.
Имеет ли Банк право списать остаток средств с закрываемых в судебном порядке счетов клиентов - ФЛ в свой доход?
Если да, какая процедура такого списания, и нужно ли ждать еще 3 года (срок исковой давности)?
Сотрудник обратился к Организации с заявлением о предоставлении имущественного вычета по НДФЛ в середине календарного года, после того, как ему уже был выплачен доход за прошедшие месяцы налогового периода с удержанием и перечислением в бюджет налога. Сотрудник также предоставил заявление с просьбой произвести перерасчет удержанного НДФЛ и возврат излишне удержанного налога.
Каков порядок действия Организации, связанных с применением вычета по НДФЛ, и возвратом сотруднику излишне удержанной суммы налога?
В соответствии со ст. 356 ГК РФ «кредитор (кредиторы) по обеспечиваемому залогом обязательству (обязательствам), исполнение которого связано с осуществлением его сторонами предпринимательской деятельности, вправе заключить договор управления залогом с одним из таких кредиторов или третьим лицом (управляющим залогом)».
Просим пояснить, возможно ли заключить договор управления залогом с третьим лицом в отношении автомобилей, переданных в залог по автокредитам физических лиц. Применима ли конструкция управления залогом в потребительском кредитовании?
Банк направил сообщение о выданной гарантии клиенту Банка (далее - Клиент) в налоговую инспекцию. Как оказалось, сообщение ушло в другую инспекцию по месту регистрации Банка из-за технических проблем провайдера. Таким образом, был нарушен срок, и налоговая инспекция отказала Клиенту в возмещении НДС.
Клиент планировал суммой возмещения погасить кредит, который был оформлен в Банке. Из-за отказа в возмещении НДС, Клиент пролонгировал кредит и выплатил проценты за некоторый период.
В данный момент возникла претензия от Клиента о возмещении убытка (процентов по кредиту в период пролонгирования). Руководство Банка приняло решение возместить Клиенту убыток, т.к. ситуация сложилась по вине Банка/провайдера (не отправлено своевременно сообщение в налоговую о выданной гарантии).
1. Правильно ли понимает Банк, что в данном случае выплата - это возмещение убытка Клиенту, а не прощение долга?
2. Сумму возмещения Банк выплатит из расходов, не включаемых в налоговую базу по налогу на прибыль организаций?
3. Возмещение убытков не прямых, а в виде упущенной выгоды - должно облагаться НДС? Если «да», то каков срок для начисления на расходах и перечисления НДС в бюджет?
4. Какие еще налоговые риски могут возникнуть у Банка?
Порядок отражения в бухгалтерском учете премии, выплачиваемой покупателю товара.
Порядок бухгалтерского и налогового учета операций по специальному счету для операторов финансовой платформы, особенности учета.
Банк предоставляет кредиты физическим лицам на приобретение автомобилей.
По кредитному договору в балансе начислена неустойка на основании решения суда.
Банк принимает решение воспользоваться правом, установленным частью 16 статьи 5 Федерального закона от 21.12.2013 № 353-ФЗ "О потребительском кредите (займе)", - в одностороннем порядке отменить ранее начисленную неустойку, т.е отказаться от взимания неустойки с заемщика – физического лица.
Банк не является взаимозависимым лицом по отношению к этому заемщику.
Возникает ли у физического лица доход (экономическая выгода) в виде суммы долга (неустойки), которую не надо возвращать?
Возникает ли у Банка обязанность уведомить налоговый орган о выплаченном доходе физическому лицу в данной ситуации?